הדילמה הישראלית הגדולה: לגור או להשקיע?
שוק הנדל"ן הישראלי לא מפסיק להעסיק אותנו, וכל מי שהצליח לחסוך סכום כסף ראשוני מוצא את עצמו מול אחת הדילמות הגדולות ביותר בחיים: האם לקנות בית שבו נגור ונקים משפחה, או שאולי נכון יותר לרכוש נכס מניב שיעבוד עבורנו בזמן שאנחנו ממשיכים לשכור באזורי הביקוש? שתי הדרכים הללו טומנות בחובן הזדמנויות אדירות, אך גם סיכונים פיננסיים לא מבוטלים. המפתח להצלחה בשני המסלולים הללו עובר דרך הבנה עמוקה של עולם המימון ובחירת האסטרטגיה המדויקת עבורכם.
החוויה האישית שלי: איך כמעט עשיתי את טעות חיי
כמו צעירים רבים, גם אני, רבקה כהן, חלמתי על הדירה הראשונה שלי. היה לי הון עצמי צנוע שחסכתי בעמל רב, וחשבתי לרוץ איתו אל הבנק הקרוב כדי לקבל אישור עקרוני. הייתי בטוחה שכל מה שצריך זה פשוט להראות תלושי שכר ולקבל הצעה. מזל גדול שרגע לפני שחתמתי על חוזה, חברה טובה המליצה לי לעצור הכל ולפנות לאנשי מקצוע שמבינים את השפה של הבנקים. כך הגעתי אל המרכז למשכנתאות ולפתרונות פיננסים, בניהולה של דורין קטרי.
בפגישה הראשונה שלנו, דורין, שמביאה איתה מעל ל-17 שנות ניסיון מצטבר בתחום המשכנתאות והאשראי, פתחה בפניי עולם שלם שלא הכרתי. היא הראתה לי בצורה מפורטת ומסודרת כיצד ההחלטות הפיננסיות שרציתי לקבל לבד היו עלולות לעלות לי במאות אלפי שקלים מיותרים של ריביות והצמדות. בזכות הטיפול האישי והיסודי שלה, הבנתי שלא מדובר רק בלקחת הלוואה, אלא בבניית תמהיל מותאם אישית שישרת את התוכניות העתידיות שלי.
משכנתא לדירה ראשונה – הצעד הראשון שלכם אל היציבות
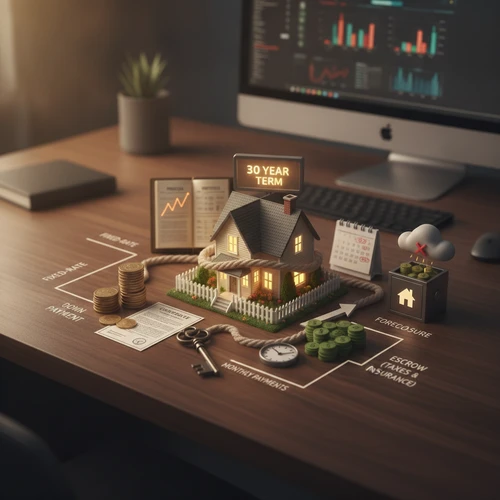
רכישת דירה למגורים היא לרוב העסקה המשמעותית והמורכבת ביותר בחייה של משפחה. כאשר אתם ניגשים לקבל משכנתא לדירה ראשונה, המדינה מאפשרת לכם לקבל מימון של עד 75% מערך הנכס. מדובר בשיעור מימון גבוה שמקל מאוד על הכניסה לשוק, אך הוא גם דורש אחריות רבה. החזר חודשי שאינו מתוכנן נכון עלול להעיק על התקציב המשפחתי השוטף ולפגוע באיכות החיים שלכם.
במסגרת הליווי שקיבלתי בצוות של המרכז למשכנתאות, למדתי כיצד לבנות תמהיל חכם שמשלב בין מסלולים קבועים למשתנים, תוך התחשבות בשינויי הריבית והאינפלציה בשוק. המטרה היא לייצר יציבות פיננסית לאורך שנים, כך שלא תתעוררו בעוד חמש שנים ותגלו שההחזר החודשי שלכם קפץ באלפי שקלים מעבר למה שאתם יכולים להרשות לעצמכם.
משכנתא לדירה להשקעה – הדרך שלכם לחופש פיננסי
מה קורה אם ההון העצמי שלכם אינו מספיק לרכישת דירת החלומות באזור המרכז, או שאתם מעדיפים להמשיך לשכור ולתת לכסף שלכם לעבוד במקום אחר? במקרה כזה, הפתרון הטוב ביותר הוא רכישת נכס מניב באזורי פריפריה או בערים מתפתחות. כאן אנו נדרשים לקחת משכנתא לדירה להשקעה.
התנאים לקבלת מימון עבור דירה להשקעה שונים מאלו של דירה יחידה. בנק ישראל מגביל את אחוז המימון המרבי ל-50% בלבד, ויש לקחת בחשבון את שיקולי המיסוי (כמו מס רכישה מהשקל הראשון) ואת היחס בין גובה ההחזר החודשי של המשכנתא לבין שכר הדירה שיתקבל בפועל. תכנון נכון במקרה זה דורש ראייה עסקית חדה ומקצוענות ללא פשרות, כדי להבטיח שהנכס אכן ייצר תשואה חיובית ולא יהפוך לנטל פיננסי.
איך תבחרו יועץ משכנתאות מומלץ שיחסוך לכם מאות אלפים?
בין אם אתם רוכשים נכס למגורים ובין אם להשקעה, השוק מוצף בהצעות ויועצים. הדרך הטובה ביותר לבחור יועץ משכנתאות מומלץ היא לבחון שלושה פרמטרים מרכזיים:
- ניסיון מוכח וקשרים במערכת הבנקאית: קשרים שנבנו לאורך שנים מאפשרים להשיג את הריביות הטובות ביותר ולשפר משמעותית כל הצעה קיימת.
- ידע והשכלה פיננסית: יכולת לנתח את שוק האשראי, לצפות שינויים בריביות המשק ולהתאים את תנאי המימון לצרכים הדינמיים של הלקוח.
- ליווי אישי מקצה לקצה: משרד בוטיק שמלווה אתכם החל משיחת הייעוץ הראשונית, דרך הגשת הניירת ומאבקים מול הבנקים, ועד לקבלת הכספים בפועל.
בדיוק את המענה הזה מצאתי אצל דורין קטרי. הניסיון העשיר שלה והקשרים ההדוקים ששימרה במשך כמעט שני עשורים במערכת הפיננסית אפשרו לי להשיג את התנאים האופטימליים, תוך חיסכון של מאות אלפי שקלים שלא הייתי מצליחה להשיג בשום דרך אחרת באופן עצמאי.
השותף הפיננסי שלכם להצלחה
בסופו של דבר, משכנתא היא לא סתם עוד הלוואה, אלא כלי אסטרטגי לעיצוב העתיד הכלכלי שלכם. הצעד הנכון ביותר שתוכלו לעשות למען השקט הנפשי והכיס שלכם הוא לפנות למומחים שיעשו את העבודה הקשה עבורכם. המרכז למשכנתאות ולפתרונות פיננסים יעניק לכם את המעטפת המקצועית והאישית הטובה ביותר, כדי שתוכלו להגיע לעסקה הבאה שלכם בטוחים, רגועים ומנצחים.
מאת: רבקה כהן